Você se lembra da última vez que sentiu o dinheiro saindo das suas mãos?Ao pagar em espécie, a gente conta as notas, entrega o valor e, às vezes, espera pelo troco. Há um gesto concreto: o dinheiro que estava ali já não está mais.
Com o cartão por aproximação ou o celular, a experiência é outra. Um toque, um sinal sonoro e a compra está feita. Pelo Pix, poucos segundos bastam. Essa praticidade ajuda no dia a dia, mas também pode encurtar o tempo entre querer algo e decidir pagar e deixar para depois a percepção do impacto daquela escolha, na fatura ou no saldo.
A tecnologia não é a vilã. O desafio é fazer com que a facilidade de pagar não nos faça esquecer que cada transação representa dinheiro, trabalho e escolhas.
Leia mais:Na economia comportamental, chama-se fricção o esforço necessário para realizar uma ação. Antes, sacar dinheiro, preencher um cheque ou digitar vários dados para concluir uma compra podia criar uma pausa. Nesse intervalo, a pessoa talvez reconsiderasse se precisava mesmo daquilo.
Hoje, essa barreira diminuiu. Se pagar exige apenas aproximar o celular, torna-se mais fácil agir no impulso. Isso não acontece da mesma forma com todo mundo, mas é uma tendência que ajuda a entender por que pequenas decisões podem se acumular sem chamar atenção.
Também existe a chamada “dor de pagar”: a sensação de perda que pode surgir quando entregamos dinheiro e vemos as notas irem embora. Nos meios digitais, essa saída fica menos visível. Sem o dinheiro físico diante dos olhos, o pagamento pode parecer menos doloroso, embora o valor continue saindo da conta.
A recompensa, por sua vez, chega na hora: o prazer de comprar, receber uma encomenda ou realizar um desejo. A consequência pode aparecer só mais tarde, na parcela que ainda falta pagar ou no saldo que diminuiu. Em dias de cansaço ou ansiedade, uma promoção ou a ideia de “eu mereço” pode tornar o clique ainda mais tentador. Querer um agrado não é errado; vale apenas perceber quando a compra virou uma resposta automática para um sentimento.
A pessoa pode entrar em uma loja para comprar algo de R$ 50 e sair com uma sacola de R$ 120. Pode pedir delivery várias vezes porque cada pedido parece pequeno, fazer compras por aproximação sem acompanhar o total ou manter assinaturas que quase não usa.
Nenhum desses gastos, isoladamente, define uma vida financeira. Um café, um momento de lazer ou um pequeno prazer não precisa ser motivo de culpa. O ponto é conseguir enxergar o conjunto. Quando várias despesas se repetem sem serem acompanhadas, a família pode só perceber o peso quando a fatura fecha ou o saldo acaba.
As parcelas também merecem atenção. Um produto parece caber no orçamento quando se olha apenas para o valor mensal. Mas, antes de assumir um novo compromisso, é importante somar as parcelas que já existem. A renda futura pode estar mais comprometida do que parece. E um limite maior oferecido pelo banco não é, por si só, uma vantagem: é crédito disponível, não dinheiro extra.
Para empreendedoras, os pagamentos digitais facilitam vendas e recebimentos. Um Pix ou link de pagamento pode tornar a compra mais simples para a cliente. Mas o dinheiro entrar na conta não significa que tudo aquilo seja lucro.
Se a empreendedora mistura as contas pessoais e as do negócio, uma venda recebida pode ser usada imediatamente para pagar uma despesa de casa. Também pode acontecer de comprar estoque parcelado sem olhar os compromissos futuros, esquecer pequenas taxas ou acompanhar apenas o saldo bancário, sem registrar entradas e saídas.
O saldo mostra quanto há na conta naquele momento; não conta, sozinho, quanto o negócio ganhou nem quais despesas ainda estão por vir. Separar as contas pessoais e empresariais, registrar cada movimentação e acompanhar o fluxo de caixa ajuda a entender o resultado real. Vender muito não significa necessariamente ganhar dinheiro.
Não é preciso abandonar Pix, cartões ou aplicativos. Às vezes, basta colocar um pouco de intenção entre a vontade e o pagamento. Para compras não essenciais, esperar 24 horas pode ajudar. Outra pergunta útil é: “Se eu tivesse que pagar em dinheiro, ainda compraria?”
Também vale retirar cartões salvos de aplicativos que estimulam compras por impulso, ativar notificações para cada saída da conta e ajustar os limites de Pix e cartão à realidade do orçamento, não ao valor máximo oferecido. Uma revisão semanal do extrato e da fatura permite notar os gastos antes que o mês termine. É um bom momento para cancelar assinaturas esquecidas e conferir quanto as parcelas já ocupam da renda.
Para que pequenos prazeres continuem fazendo parte da vida sem virar descontrole, pode ajudar definir um valor específico para lazer e compras por impulso. Assim, existe espaço para escolher e aproveitar, sem tratar cada vontade como falha.
Para quem empreende, a pausa também pode virar rotina: separar as contas, anotar cada entrada e saída e verificar as obrigações futuras antes de comprar mais estoque. São cuidados simples, mas dão clareza ao que acontece com o dinheiro.
Essas atitudes se conectam a quatro movimentos: clareza para enxergar quanto se gasta; consciência para reconhecer o que costuma disparar uma compra; controle para estabelecer limites e acompanhar as movimentações; e coragem para mudar hábitos, cancelar excessos ou dizer “agora não”. Não é sobre acertar sempre, mas sobre fazer escolhas com mais informação e menos culpa.
O dinheiro digital continua representando horas de trabalho, planos e prioridades, mesmo quando não vemos as notas desaparecerem. A tecnologia pode facilitar a vida, sem decidir por nós o que cabe no orçamento.
Quando pagar leva apenas um segundo, pensar antes da compra se torna ainda mais necessário.
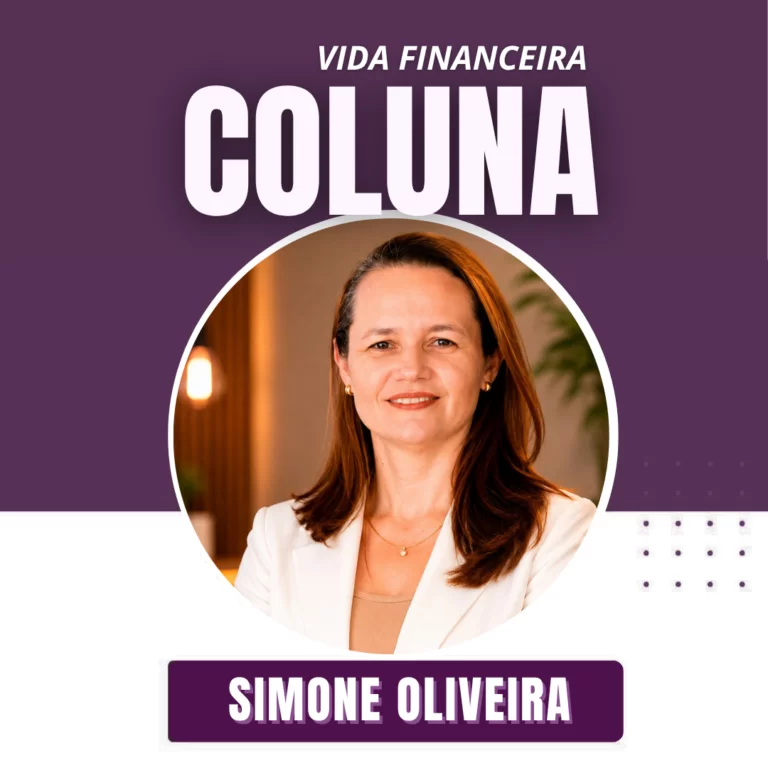
Simone Oliveira- Educadora Financeira (Instagram: @simoneoliveirafinancas)
Pós-Graduada em Neurociências aplicada às Finanças
MBA Expert em Investimento & Banker
Curso em Economia Comportamental e Psicologia Financeira.
Observação: As opiniões contidas nesta coluna não refletem, necessariamente, a opinião do CORREIO DE CARAJÁS.